Domain antriebselektronik.de kaufen?
Wir ziehen mit dem Projekt
antriebselektronik.de um.
Sind Sie am Kauf der Domain
antriebselektronik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain antriebselektronik.de kaufen?
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **


Ähnliche Suchbegriffe für Darlehensnehmer
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
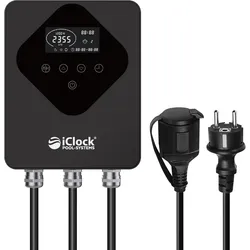
Poolsteuerung / Pool-Zeitschaltuhr iClock® EnergySaver mit Inverter-Frequenzumrichter (Drehzahlregelung für Pool-Umwälzpumpen)Poolsteuerung / Pool-Zeitschaltuhr iClock® EnergySaver mit Inverter-Filtercontrol zur Filtersteuerung. Weltneuheit: die erste Poolsteuerung mit Zeitschaltuhr und optionalem Inverter-Frequenzumrichter zur Filtersteuerung. Mit Drehzahlregelung für eine Energieersparnis von bis zu 80% für angeschlossene Pool-Umwälzpumpen. Plug & Play: die Poolsteuerung iClock® EnergySaver ist einfach und schnell für jeden Pool nachrüstbar - mit Anschlussmöglichkeit für Ihre Pool-Umwälzpumpe und Ihre Pool-Desinfizierung. Unsere Poolsteuerung iClock® EnergySaver ist mehr als eine intelligente Zeitschaltuhr zur Filtersteuerung Ihres Pool: mit der optionalen und innovativen Inverter-Technologie rüsten Sie die stromsparende Drehzahlregelung bei jeder Pool-Umwälzpumpe per Plug & Play nach und sparen damit bis zu 80% (!) an Stromkosten Ihrer Pool Umwälzpumpe.319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektronische Schaltungstechnik, Fachbücher von Wolfgang ReinholdDer Autor vermittelt Kenntnisse zu elektronischen Bauelementen und zeigt ihre Anwendung in der analogen Schaltungstechnik. Ausführliche Erläuterungen anhand von Beispielen, Übungsaufgaben sowie Simulationsbeispielen mit dem Netzwerkanalysator PSPICE erleichtern den Zugang zu diesem komplexen Themengebiet. Ausgehend von der Beschreibung der einzelnen Bauelemente werden die wichtigsten Schaltungsprinzipien der Analogelektronik und die Methoden der Schaltungsanalyse und -synthese dargestellt. Dieses Lehrbuch bietet Studierenden der Elektrotechnik eine gute Einarbeitung und optimale Prüfungsvorbereitung in den Bereich der elektronischen Schaltungstechnik. Es zeigt Problemstellungen und Lösungswege, es vermittelt mathematisches Handwerkszeug und ermöglicht so eine optimale Prüfungsvorbereitung. Für die Neuauflage wurde das eingeführte Lehrbuch umfassend aktualisiert.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
-
Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **


Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
Wer kann als Darlehensgeber fungieren und welche Verpflichtungen muss er gegenüber dem Darlehensnehmer erfüllen?
Als Darlehensgeber kann grundsätzlich jeder auftreten, der über ausreichend finanzielle Mittel verfügt. Er muss dem Darlehensnehmer den vereinbarten Betrag zur Verfügung stellen, Zinsen festlegen und die Rückzahlungsmodalitäten vereinbaren. Zudem ist er verpflichtet, das Darlehen vertragsgemäß zu gewähren und die Rückzahlung zu überwachen. **
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
S&P Frequenzumrichter FUD N 3,00 S ? 3,00 kW ? 3ph 400V ? Drehzahlregelung Venti...S&P FUD N 3,00 S - Frequenzumrichter für Ventilatoren Der S&P FUD N 3,00 S ist ein kompakter Frequenzumrichter zur stufenlosen Drehzahlregelung von Drehstrom-Ventilatormotoren. Er passt die Leistung präzise an den Bedarf an, spart Energie und verlängert die Lebensdauer von Lüftungssystemen. Mit robuster Bauweise und integriertem EMV-Filter ist er ideal für den Schaltschrankeinbau. VORTEILE - Stufenlose Drehzahlregelung für maximale Effizienz. - Hohe Kompatibilität: Für Drehstrom-Motoren, auch mit Thermokontakten. - Robuste Bauweise: Schutzart IP20, Einsatzbereich -10°C bis 50°C. - Einfache Integration: Kompaktes Design für Schaltschrankeinbau. - Integrierter EMV-Filter C3: Reduziert elektromagnetische Störungen. - Flexible Kommunikation: Unterstützt CANopen und Modbus. TECHNISCHE DATEN - Einspeisung: 3ph. 400 V/50Hz - Ausgang: 3ph. 400 V/20-50Hz - Max. Abgabeleistung: 3,00 kW - Bemessungsstrom: 7,1 A - Protokolle: CANopen, Modbus - EMV-Filter: Integriert (C3) - Motorkompatibilität: Mit Thermokontakten - Breite: 140 mm - Höhe: 228 mm - Tiefe: 158 mm - Gewicht: 2,1 Kg - Schutzart: IP20 - Umgebungstemp.: -10°C bis 50°C EINSATZBEREICHE Geeignet für Lüftungs- und Klimaanlagen in Bürogebäuden, Einkaufszentren, öffentlichen Einrichtungen und Industriehallen. Unterstützt bedarfsgerechte Belüftung, optimiert Raumklima und senkt Energiekosten. HERSTELLER UND QUALITAET Der S&P FUD N 3,00 S der S&P Deutschland GmbH steht für deutsche Ingenieurskunst. Eine robuste und langlebige Lösung für zuverlässige Lüftungs- und Klimatechnik.1070,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Poolsteuerung / Pool-Zeitschaltuhr iClock® EnergySaver mit Inverter-Frequenzumrichter (Drehzahlregelung für Pool-Umwälzpumpen)Poolsteuerung / Pool-Zeitschaltuhr iClock® EnergySaver mit Inverter-Filtercontrol zur Filtersteuerung. Weltneuheit: die erste Poolsteuerung mit Zeitschaltuhr und optionalem Inverter-Frequenzumrichter zur Filtersteuerung. Mit Drehzahlregelung für eine Energieersparnis von bis zu 80% für angeschlossene Pool-Umwälzpumpen. Plug & Play: die Poolsteuerung iClock® EnergySaver ist einfach und schnell für jeden Pool nachrüstbar - mit Anschlussmöglichkeit für Ihre Pool-Umwälzpumpe und Ihre Pool-Desinfizierung. Unsere Poolsteuerung iClock® EnergySaver ist mehr als eine intelligente Zeitschaltuhr zur Filtersteuerung Ihres Pool: mit der optionalen und innovativen Inverter-Technologie rüsten Sie die stromsparende Drehzahlregelung bei jeder Pool-Umwälzpumpe per Plug & Play nach und sparen damit bis zu 80% (!) an Stromkosten Ihrer Pool Umwälzpumpe.319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
-
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **
-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
Ähnliche Suchbegriffe für Darlehensnehmer
-
Elektronische Schaltungstechnik, Fachbücher von Wolfgang ReinholdDer Autor vermittelt Kenntnisse zu elektronischen Bauelementen und zeigt ihre Anwendung in der analogen Schaltungstechnik. Ausführliche Erläuterungen anhand von Beispielen, Übungsaufgaben sowie Simulationsbeispielen mit dem Netzwerkanalysator PSPICE erleichtern den Zugang zu diesem komplexen Themengebiet. Ausgehend von der Beschreibung der einzelnen Bauelemente werden die wichtigsten Schaltungsprinzipien der Analogelektronik und die Methoden der Schaltungsanalyse und -synthese dargestellt. Dieses Lehrbuch bietet Studierenden der Elektrotechnik eine gute Einarbeitung und optimale Prüfungsvorbereitung in den Bereich der elektronischen Schaltungstechnik. Es zeigt Problemstellungen und Lösungswege, es vermittelt mathematisches Handwerkszeug und ermöglicht so eine optimale Prüfungsvorbereitung. Für die Neuauflage wurde das eingeführte Lehrbuch umfassend aktualisiert.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Induktivitäten in der Leistungselektronik, Fachbücher von Manfred AlbachInduktive Bauelemente spielen eine Schlüsselrolle bei der Entwicklung von Netzgeräten, Wechselrichtern und anderen leistungselektronischen Systemen. Das Lehrbuch beschäftigt sich intensiv mit der Berechnung der parasitären Eigenschaften von Spulen und Transformatoren in Abhängigkeit von ausgewähltem Kern (Geometrie und Material), Wickelgut (Runddraht, Litze, Folie) und internem Aufbau, d.h. Positionierung der Wicklungen im Wickelfenster. Schwerpunkte bilden die unterschiedlichen Verlustmechanismen in Kern und Wicklung, die induktiven und kapazitiven Kopplungen sowie das EMV-Verhalten dieser induktiven Komponenten.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sammelband zur professionellen Schaltungstechnik - Band 1-7Sammelband zur professionellen Schaltungstechnik - Band 1 bis 7 Bei den Schaltungsvorschlägen handelt es sich meist um komplette, funktionsfähige Geräte. Dies bedeutet, dass der Entwickler das Rad nicht immer wieder neu erfinden muss, sondern eine Menge Zeit, Arbeit, Geduld und Geld für Eigenentwicklungen spart. 7 Bände, über 2.800 Seiten professionelle Schaltungen in einem Dokument! Schaltpläne zu nahezu jeder Anwendung So macht sich die Anschaffung dieser Sammlung schon nach kurzer Zeit bezahlt. Die Schaltungen sind einfach, übersichtlich und nicht sehr umfangreich, sodass der Aufbau nicht zu zeitaufwendig ist. Eine unentbehrliche Fundgrube für alle, die in ihrer täglichen Praxis Anregungen für schnelle Problemlösungen suchen. Um die Bauelementebeschaffung zu erleichtern, ist in jedem Band ein Hersteller- und Bezugsquellenverzeichnis enthalten. ?Mikrocontroller und USB...19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
-
Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **
-
Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
-
Wer kann als Darlehensgeber fungieren und welche Verpflichtungen muss er gegenüber dem Darlehensnehmer erfüllen?
Als Darlehensgeber kann grundsätzlich jeder auftreten, der über ausreichend finanzielle Mittel verfügt. Er muss dem Darlehensnehmer den vereinbarten Betrag zur Verfügung stellen, Zinsen festlegen und die Rückzahlungsmodalitäten vereinbaren. Zudem ist er verpflichtet, das Darlehen vertragsgemäß zu gewähren und die Rückzahlung zu überwachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.