Domain antriebselektronik.de kaufen?
Wir ziehen mit dem Projekt
antriebselektronik.de um.
Sind Sie am Kauf der Domain
antriebselektronik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain antriebselektronik.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
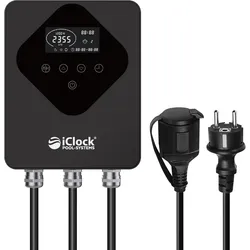
Poolsteuerung / Pool-Zeitschaltuhr iClock® EnergySaver mit Inverter-Frequenzumrichter (Drehzahlregelung für Pool-Umwälzpumpen)Poolsteuerung / Pool-Zeitschaltuhr iClock® EnergySaver mit Inverter-Filtercontrol zur Filtersteuerung. Weltneuheit: die erste Poolsteuerung mit Zeitschaltuhr und optionalem Inverter-Frequenzumrichter zur Filtersteuerung. Mit Drehzahlregelung für eine Energieersparnis von bis zu 80% für angeschlossene Pool-Umwälzpumpen. Plug & Play: die Poolsteuerung iClock® EnergySaver ist einfach und schnell für jeden Pool nachrüstbar - mit Anschlussmöglichkeit für Ihre Pool-Umwälzpumpe und Ihre Pool-Desinfizierung. Unsere Poolsteuerung iClock® EnergySaver ist mehr als eine intelligente Zeitschaltuhr zur Filtersteuerung Ihres Pool: mit der optionalen und innovativen Inverter-Technologie rüsten Sie die stromsparende Drehzahlregelung bei jeder Pool-Umwälzpumpe per Plug & Play nach und sparen damit bis zu 80% (!) an Stromkosten Ihrer Pool Umwälzpumpe.319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektronische Schaltungstechnik, Fachbücher von Wolfgang ReinholdDer Autor vermittelt Kenntnisse zu elektronischen Bauelementen und zeigt ihre Anwendung in der analogen Schaltungstechnik. Ausführliche Erläuterungen anhand von Beispielen, Übungsaufgaben sowie Simulationsbeispielen mit dem Netzwerkanalysator PSPICE erleichtern den Zugang zu diesem komplexen Themengebiet. Ausgehend von der Beschreibung der einzelnen Bauelemente werden die wichtigsten Schaltungsprinzipien der Analogelektronik und die Methoden der Schaltungsanalyse und -synthese dargestellt. Dieses Lehrbuch bietet Studierenden der Elektrotechnik eine gute Einarbeitung und optimale Prüfungsvorbereitung in den Bereich der elektronischen Schaltungstechnik. Es zeigt Problemstellungen und Lösungswege, es vermittelt mathematisches Handwerkszeug und ermöglicht so eine optimale Prüfungsvorbereitung. Für die Neuauflage wurde das eingeführte Lehrbuch umfassend aktualisiert.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Induktivitäten in der Leistungselektronik, Fachbücher von Manfred AlbachInduktive Bauelemente spielen eine Schlüsselrolle bei der Entwicklung von Netzgeräten, Wechselrichtern und anderen leistungselektronischen Systemen. Das Lehrbuch beschäftigt sich intensiv mit der Berechnung der parasitären Eigenschaften von Spulen und Transformatoren in Abhängigkeit von ausgewähltem Kern (Geometrie und Material), Wickelgut (Runddraht, Litze, Folie) und internem Aufbau, d.h. Positionierung der Wicklungen im Wickelfenster. Schwerpunkte bilden die unterschiedlichen Verlustmechanismen in Kern und Wicklung, die induktiven und kapazitiven Kopplungen sowie das EMV-Verhalten dieser induktiven Komponenten.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
S&P Frequenzumrichter FUD N 3,00 S ? 3,00 kW ? 3ph 400V ? Drehzahlregelung Venti...S&P FUD N 3,00 S - Frequenzumrichter für Ventilatoren Der S&P FUD N 3,00 S ist ein kompakter Frequenzumrichter zur stufenlosen Drehzahlregelung von Drehstrom-Ventilatormotoren. Er passt die Leistung präzise an den Bedarf an, spart Energie und verlängert die Lebensdauer von Lüftungssystemen. Mit robuster Bauweise und integriertem EMV-Filter ist er ideal für den Schaltschrankeinbau. VORTEILE - Stufenlose Drehzahlregelung für maximale Effizienz. - Hohe Kompatibilität: Für Drehstrom-Motoren, auch mit Thermokontakten. - Robuste Bauweise: Schutzart IP20, Einsatzbereich -10°C bis 50°C. - Einfache Integration: Kompaktes Design für Schaltschrankeinbau. - Integrierter EMV-Filter C3: Reduziert elektromagnetische Störungen. - Flexible Kommunikation: Unterstützt CANopen und Modbus. TECHNISCHE DATEN - Einspeisung: 3ph. 400 V/50Hz - Ausgang: 3ph. 400 V/20-50Hz - Max. Abgabeleistung: 3,00 kW - Bemessungsstrom: 7,1 A - Protokolle: CANopen, Modbus - EMV-Filter: Integriert (C3) - Motorkompatibilität: Mit Thermokontakten - Breite: 140 mm - Höhe: 228 mm - Tiefe: 158 mm - Gewicht: 2,1 Kg - Schutzart: IP20 - Umgebungstemp.: -10°C bis 50°C EINSATZBEREICHE Geeignet für Lüftungs- und Klimaanlagen in Bürogebäuden, Einkaufszentren, öffentlichen Einrichtungen und Industriehallen. Unterstützt bedarfsgerechte Belüftung, optimiert Raumklima und senkt Energiekosten. HERSTELLER UND QUALITAET Der S&P FUD N 3,00 S der S&P Deutschland GmbH steht für deutsche Ingenieurskunst. Eine robuste und langlebige Lösung für zuverlässige Lüftungs- und Klimatechnik.1070,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Poolsteuerung / Pool-Zeitschaltuhr iClock® EnergySaver mit Inverter-Frequenzumrichter (Drehzahlregelung für Pool-Umwälzpumpen)Poolsteuerung / Pool-Zeitschaltuhr iClock® EnergySaver mit Inverter-Filtercontrol zur Filtersteuerung. Weltneuheit: die erste Poolsteuerung mit Zeitschaltuhr und optionalem Inverter-Frequenzumrichter zur Filtersteuerung. Mit Drehzahlregelung für eine Energieersparnis von bis zu 80% für angeschlossene Pool-Umwälzpumpen. Plug & Play: die Poolsteuerung iClock® EnergySaver ist einfach und schnell für jeden Pool nachrüstbar - mit Anschlussmöglichkeit für Ihre Pool-Umwälzpumpe und Ihre Pool-Desinfizierung. Unsere Poolsteuerung iClock® EnergySaver ist mehr als eine intelligente Zeitschaltuhr zur Filtersteuerung Ihres Pool: mit der optionalen und innovativen Inverter-Technologie rüsten Sie die stromsparende Drehzahlregelung bei jeder Pool-Umwälzpumpe per Plug & Play nach und sparen damit bis zu 80% (!) an Stromkosten Ihrer Pool Umwälzpumpe.319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektronische Schaltungstechnik, Fachbücher von Wolfgang ReinholdDer Autor vermittelt Kenntnisse zu elektronischen Bauelementen und zeigt ihre Anwendung in der analogen Schaltungstechnik. Ausführliche Erläuterungen anhand von Beispielen, Übungsaufgaben sowie Simulationsbeispielen mit dem Netzwerkanalysator PSPICE erleichtern den Zugang zu diesem komplexen Themengebiet. Ausgehend von der Beschreibung der einzelnen Bauelemente werden die wichtigsten Schaltungsprinzipien der Analogelektronik und die Methoden der Schaltungsanalyse und -synthese dargestellt. Dieses Lehrbuch bietet Studierenden der Elektrotechnik eine gute Einarbeitung und optimale Prüfungsvorbereitung in den Bereich der elektronischen Schaltungstechnik. Es zeigt Problemstellungen und Lösungswege, es vermittelt mathematisches Handwerkszeug und ermöglicht so eine optimale Prüfungsvorbereitung. Für die Neuauflage wurde das eingeführte Lehrbuch umfassend aktualisiert.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Induktivitäten in der Leistungselektronik, Fachbücher von Manfred AlbachInduktive Bauelemente spielen eine Schlüsselrolle bei der Entwicklung von Netzgeräten, Wechselrichtern und anderen leistungselektronischen Systemen. Das Lehrbuch beschäftigt sich intensiv mit der Berechnung der parasitären Eigenschaften von Spulen und Transformatoren in Abhängigkeit von ausgewähltem Kern (Geometrie und Material), Wickelgut (Runddraht, Litze, Folie) und internem Aufbau, d.h. Positionierung der Wicklungen im Wickelfenster. Schwerpunkte bilden die unterschiedlichen Verlustmechanismen in Kern und Wicklung, die induktiven und kapazitiven Kopplungen sowie das EMV-Verhalten dieser induktiven Komponenten.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sammelband zur professionellen Schaltungstechnik - Band 1-7Sammelband zur professionellen Schaltungstechnik - Band 1 bis 7 Bei den Schaltungsvorschlägen handelt es sich meist um komplette, funktionsfähige Geräte. Dies bedeutet, dass der Entwickler das Rad nicht immer wieder neu erfinden muss, sondern eine Menge Zeit, Arbeit, Geduld und Geld für Eigenentwicklungen spart. 7 Bände, über 2.800 Seiten professionelle Schaltungen in einem Dokument! Schaltpläne zu nahezu jeder Anwendung So macht sich die Anschaffung dieser Sammlung schon nach kurzer Zeit bezahlt. Die Schaltungen sind einfach, übersichtlich und nicht sehr umfangreich, sodass der Aufbau nicht zu zeitaufwendig ist. Eine unentbehrliche Fundgrube für alle, die in ihrer täglichen Praxis Anregungen für schnelle Problemlösungen suchen. Um die Bauelementebeschaffung zu erleichtern, ist in jedem Band ein Hersteller- und Bezugsquellenverzeichnis enthalten. ?Mikrocontroller und USB...19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaltungstechnik, Fachbücher von Edgar Zocher, Johann SieglDas Lehrbuch bietet eine gründliche und systematische Einführung in die Entwicklungs- und Analysemethodik analoger und gemischt analog/digitaler Schaltungen. Leser lernen, wie Schaltungen erfolgreich entwickelt werden können. Wesentlich hierfür ist die funktionsorientierte Vorgehensweise, die durch eine Einführung in die Abschätzanalyse und in rechnergestützte Entwurfsverfahren unterstützt wird. Mit vielen anschaulichen Beispielen und Übungsaufgaben. Zusätzlich kann ein virtuelles Labor mit 300 Experimenten und weiteren Aufgaben genutzt werden.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.